
实际控制人审查利益冲突,正在成为公司治理的一场关键检验。赏金女王模拟器它触及控制权如何行使、关联交易是否公允、中小股东能否有效制衡等核心问题,市场关注点也从披露是否完整转向治理是否真正有效,审查因此不再只是合规动作,而是对控制权边界的实质追问。
审查从关联交易问询延伸到实际控制人及其关联方的资金往来、对外担保、同业竞争和表决权安排,监管要求公司逐笔说明交易背景、商业实质和定价依据,不能只用关联关系已披露来回应,还要解释交易是否必要、价格是否偏离市场、资金最终流向何处。
公司先开展自查,梳理实际控制人及其亲属、代持方和关联企业清单,董事会关联交易委员会与独立董事专门会议前置审查,审计机构核查资金流水,律师对关联关系作穿透说明,这些动作看似程序,实则在补治理短板,需要把控制权影响从纸面识别转化为可核查证据。
交易所问询函开始追问实际控制人是否利用控制地位输送利益,是否形成隐性资金占用,是否通过多层架构掩盖关联关系,并要求公司说明内控制度为何没有及时识别和阻断,这类问题把审查从形式披露推向实质判断,也把董事会和审计委员会推到前台。
实际控制人往往掌握提名权和重大决策影响力,关联交易容易偏离公允价格,利益冲突若缺乏识别、回避和隔离,就会侵蚀公司独立性,并危及资产完整和中小股东权益,这正是审查必须穿透到实际控制人层面的原因,控制权越集中,利益冲突越需要制度化约束。
审查把问题从是否披露推进到是否公允、是否必要、是否经过有效制衡,董事会独立性和内部控制不再停留在文件齐备,而要接受交易结果和资金流向的检验,这会改变实际控制人与公司之间的权力边界,也会改变中小股东对治理有效性的判断。
关联交易审查不能只看合同和决议,还要看实际控制人是否依法回避表决,独立董事是否获得充分信息,审计委员会是否敢追问异常资金流向和交易对手,程序如果被控制权架空,披露越多反而越容易掩盖真实风险,有效审查要留下可追溯的询问、核查和表决记录。
对实际控制人而言,审查成本上升,资金占用和不当担保空间收窄,关联交易必须经得起比价和追问;对中小股东而言,信息透明和表决救济比口头承诺更有意义,审查让控制权收益与公司利益之间的边界更清楚,也让治理评价有了可观察的抓手。
实际控制人常通过多层股权、代持、家族成员和关联企业形成复杂网络,穿透识别难度高,审查需要工商信息、司法记录、资金流水和交易背景交叉验证,单靠公司自我声明很难发现隐蔽冲突,中介机构必须把核查做深做细,否则关联关系可能被拆分成看似正常的商业安排。
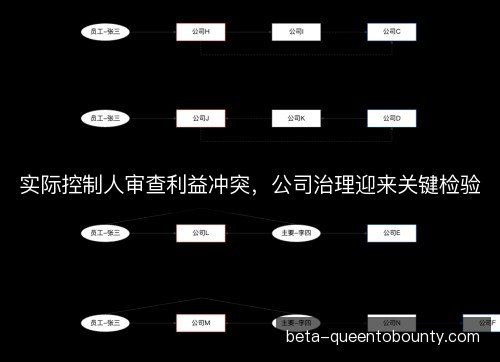
公司应建立实际控制人及关联方清单动态更新机制,重大交易先识别冲突再评估定价,独立董事和审计委员会要保留独立核查资源,不能完全依赖管理层提供材料,清单要覆盖近亲属、代持方和重要交易对手,并随股权变化及时校正,这样审查才有基础,程序才不至于空转。
监管正从个案问询走向常态化治理评价,现场检查与年报问询结合,压实实际控制人、董事、监事、高级管理人员和中介机构责任,审查结果可能影响再融资和并购安排,这意味着利益冲突管理不再只是董事会内部的程序问题,而是进入外部约束和持续监督。
公司治理的关键检验不在于多一道签字,而在于控制权行使可追溯、关联交易可比较、利益冲突可隔离,形成有权必有责、用权受监督的决策链条,审查实际控制人利益冲突,实质是让公司利益不被控制权私用,让董事会真正承担受托责任,这比单次问询回复更能决定治理成色。
后续审查会更重视实质和穿透,实际控制人需要把关联关系讲清、把交易定价讲透、把回避程序做实,公司治理才能在控制权集中条件下保持有效制衡,审查不是一次性风暴,而应沉淀为清单、流程、核查和问责的日常机制,董事会和审计委员会要敢于对异常交易说不。
这场检验会推动公司从被动应对问询转向主动管理利益冲突,董事会、独立董事、审计委员会和中介机构各归其位,实际控制人的权力边界更加清晰,公司治理的质量最终体现在冲突能否被看见、被讨论、被约束,而不是停留在披露文本里,这需要持续检验,也需要制度耐心。
PG电子官方正版授权《赏金女王》,体验5轴3行视频老虎机的爆分魅力!级联符号消除机制搭配全局乘数累积,3枚分散符号触发免费旋转,赢取倍增奖励!